20代・30代、独身の女性におすすめの保険
女性の保険 必要な保障は?
女性の人生には、女性特有の病気や、妊娠・出産など、様々なリスクがふりかかるもの。ただ、保険に加入しなければと漠然と考えているが、自分に必要な保障が何なのかわからない、という方も多いのではないでしょうか。
保険選びの原則は、必要なものだけを選ぶこと。保険の特約の説明を見ると、つい様々な保障をつけてしまいたくなりますが、保障が充実すればするほど、保険料は高額に。リスクに対して必要な金額以上に、保険料が高額になってしまったり、家計を大きく圧迫してしまうようでは保険に加入する意味がなくなってしまいます。それでは、20代・30代、独身の女性に必要な保険とはいったいどういうものなのでしょうか。
まず原則として生命保険や死亡保障は、必要ありません。これらの保険・保障は、一家の稼ぎ頭に万一のことが起ったときに、家族へ生活費・教育費などを残すためのもの。独身の女性の場合は、それよりも女性特有の病気や、医療費の自己負担額が大きくなる傾向にある病気に備え、医療保険を中心に加入したほうが良いでしょう。
また、医療保険は、将来の結婚・出産に備える意味でも女性にとって重要です。妊娠は体へのリスクが高く、長期入院が必要になるケースも少なくありませんが、妊娠すると原則として保険へは加入できません。
いまはまだ大丈夫、と保険への加入を先延ばしにしていた人が、妊娠後、保険に入っていなかった事を後悔するケースは非常に多いもの。将来の妊娠・出産に備える意味でも、医療保険には加入しておくべきでしょう。
今回の特集では、保険料を抑えながら、ポイントを抑えた保障を用意している人気の医療保険を紹介。また、女性の老後に備えるための、貯蓄性が高い保険についても解説します。
女性特有の病気を手厚く保障 女性向け医療保険を要チェック
医療保険の保障なかでも特に重視しておきたいのが、がんを始めとする、医療費の自己負担額が大きい病気。日本の社会保険制度は世界的に見ても充実していますが、長期入院・複数回の手術が予想される病気の場合は、自身で補える金額を超えてしまう可能性が高くなります。短期で完治する可能性が高い病気については貯蓄で、リスクが高い病気は医療保険で重点的にカバーしておくことが、賢い選択と言えるでしょう。
また、女性の場合は乳がんや子宮がんなど、女性特有の病気に関してもカバーしている医療保険を選んでおけば、より安心です。
「高リスクの病気」と「女性特有の病気」への保障が、女性向けの医療保険を比較するポイントと言えるでしょう。
≪ おすすめの女性保険 ≫
| コース |
プラン3 入院給付金日額5,000円 |
||||
|---|---|---|---|---|---|
| 保険期間 | 15年 | ||||
| がん等生活習慣病への対応 | 下表の保障を適用 | ||||
| 入院 |
|
||||
| 手術 |
1回につき20万円、10万円、5万円 ※病気・ケガで約款所定の手術を受けた場合 |
||||
| 通院 | ― | ||||
| 退院 |
1回の入院につき25,000円、50,000円 ※20日以上の入院の退院後 |
||||
| 先進医療 | 技術料相当額 ※通算2,000万円まで | ||||
| 死亡・高度障害 |
|
||||
| ボーナス | 3年ごとに75,000円 ※生存しているとき | ||||
| 保険料(月額) |
25歳 4,748円 30歳 4,786円 35歳 4,844円 |
アクサダイレクト生命「アクサダイレクトのがん終身[女性プラン]」
| コース | 日額5,000円 | ||||
|---|---|---|---|---|---|
| 保険期間 | 終身 | ||||
| がん等生活習慣病への対応 |
下表の保障 + 初めてがんと診断確定されたとき 50万円 初めて女性特有のがんと診断確定されたとき 100万円 ※50万+50万 |
||||
| 入院 |
|
||||
| 手術 |
1回につき10万円(がんのみ) ※がんの治療のため入院し所定の手術を受けたとき ※回数無制限(上皮内がんは1回のみ) |
||||
| 通院 | ― | ||||
| 退院 | 10万円(がんのみ) | ||||
| 先進医療 | 技術料相当額(がんのみ)※通算500万円まで | ||||
| 死亡・高度障害 | ― | ||||
| ボーナス | 3年ごとに5万円 ※がんにならなかったとき | ||||
| 保険料(月額) |
25歳 2,420円 30歳 2,590円 35歳 2,810円 |
| コース | 日額5,000円コース | ||||
|---|---|---|---|---|---|
| 保険期間 | 終身 | ||||
| がん等生活習慣病への対応 |
下表の保障 + ※特約で付帯 がんと診断確定されたとき 初回:50万円 / 2回目以降:50万円 がん通院 1日につき5,000円 |
||||
| 入院 |
|
||||
| 手術 |
1回につき10万円 ※約款所定の手術を受けたとき ※回数無制限 |
||||
| 通院 | ― | ||||
| 退院 | ― | ||||
| 先進医療 |
技術料相当額 ※通算2,000万円まで |
||||
| 死亡・高度障害 | ― | ||||
| ボーナス | ― | ||||
| 保険料(月額) |
25歳 1,887円 30歳 1,967円 35歳 2,017円 |
- 関連ランキング
- 女性医療保険ランキング
PICKUP! 貯蓄と医療保障を両立 保険料が全額戻ってくる医療保険
病気・ケガへの保障に加えて、お金も貯めたいという人は、「東京海上日動あんしん生命『メディカルKitR』」を要チェック。
この保険の特徴は、病気や怪我で保険を使わなければ、払い込んだ保険料が全額戻ってくる点。例えば、25歳から保険に加入した場合、65歳時点で、今までに払い込んだ保険料、約130万円が戻ってきます。
また、保険金が支給された場合でも、保険料から支給金額を引いた残りの金額がボーナスとして支払われるため、保険料が掛け捨てになることもありません。
保障の充実度はその他の保険と比較してやや劣りますが、保険料が掛け捨てになるのは嫌だという人や、保険を利用して将来に備えたいという人におすすめの医療保険です。
貯蓄性の高い医療保険
| コース | 日額5,000円タイプ | ||||
|---|---|---|---|---|---|
| 保険期間 | 終身 | ||||
| がん等生活習慣病への対応 |
下表の保障を適用 + 初めてがんと診断確定されたとき 50万円、100万円※特約で付帯 |
||||
| 入院 |
|
||||
| 手術 | 1回につき10万円 | ||||
| 通院 | ― | ||||
| 退院 | ― | ||||
| 先進医療 | ― | ||||
| 死亡・高度障害 | ― | ||||
| ボーナス |
払い込んだ保険料全額 ※25歳時加入の場合、約130万円 ※入院給付金などを利用しなかった場合 |
||||
| 保険料 |
25歳 3,135円 30歳 3,370円 35歳 3,615円 |
女性の平均寿命は86歳 個人年金保険で老後に備える
一般的に、女性は男性よりも平均寿命が長く、老後に必要な金額も多くなってしまうもの。老後のことも考えて、毎月決まった額を貯金しているという方もいるのではないでしょうか。
将来に備え貯蓄したい方におすすめなのが、個人年金保険と呼ばれる貯蓄型の保険です。
毎月決まった金額を積み立てれば、利息分をプラスして老後に受け取ることができるという仕組みで、銀行の普通・定期預金と比較しても、大幅にお得な戻り率が一番の魅力。
例えば、銀行預金では、比較的金利が良いといわれる定期預金でも、年利0.02~0.1%が一般的ですが、個人年金保険の場合、支払った金額の7~20%が利息として支払われます。戻り率が高いものを選べば、銀行預金よりも100万円以上受け取ることができる金額に差が出ることも。
≪ 銀行預金 VS 個人年金保険 ≫
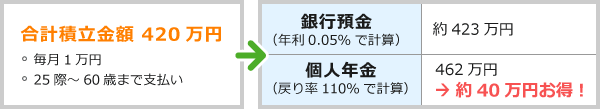
個人年金保険は、加入時の年齢が若ければ若いほど戻り率が高くなり、毎月の支払い負担も軽くなるため、20代・30代のうちから加入するのがおすすめ。
老後の資金が気になる人にとって、要チェックの保険といえるでしょう。
≪ おすすめの個人年金保険 ≫
| 保険料 |
月額5,000円(A)、10,000円(B)、15,000円(C)、20,000円(D)、25,000円(E)、30,000円(F)から選択 ※契約時の満年齢により契約できる月払保険料が異なる |
||||||
|---|---|---|---|---|---|---|---|
|
戻り率 ※試算条件)保険料:Bタイプ(10,000円/月)、保険料払込期間:60歳まで、年金支払開始:60歳から、年金受取期間:10年間 |
|
||||||
| 保険料払い込み期間 | 60歳まで | ||||||
| 年金受け取り期間 | 10年間(60歳から70歳まで) | ||||||
| 死亡保障 | ― | ||||||
| 医療保障 | ― | ||||||
| ここに注目! |
|
三井住友海上あいおい生命『&LIFE(アンドライフ)個人年金保険』
| 保険料 | 2万円、3万円から選択 | ||||||
|---|---|---|---|---|---|---|---|
|
戻り率 ※試算条件)保険料:20,000円、保険料払込期間:60歳まで、年金支払開始:60歳から、年金受取期間:10年間 |
|
||||||
| 保険料払い込み期間 | 60歳まで | ||||||
| 年金受け取り期間 | 10年間・終身(10年保証期間付)から選択 | ||||||
| 死亡保障 |
なし ※被保険者死亡時…年金支払開始日前は既払込保険料相当額を「死亡給付金」として支給、年金支払期間中は受取人の相続人が引き続き年金を受給(もしくは未払年金の現価の一時支払を請求可能) ※高度障害時の保険料払込免除…なし |
||||||
| 医療保障 | ― | ||||||
| ここに注目! |
|
- 関連ランキング
- 個人年金保険ランキング
「20代・30代、独身の女性におすすめの保険」特集は、いかがでしたでしょうか。
今回ご紹介した内容をまとめると、保険を選ぶ際には、医療保険を中心に検討し、将来に備えて貯蓄したい場合は、個人年金保険や貯蓄型医療保険を追加すると良い、ということになります。
保険への加入を考えている20代・30代及び独身の女性は、本特集を参考に、これからの人生に備え、ライフプランに合った保険への加入を検討してみてはいかがでしょう。